

KrediFazz - Dana Tunai Cepat
oleh PT Kredifazz Digital Indonesia
3,3
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 3,3
- Harga
- Free
- Unduh
- 1.00M
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
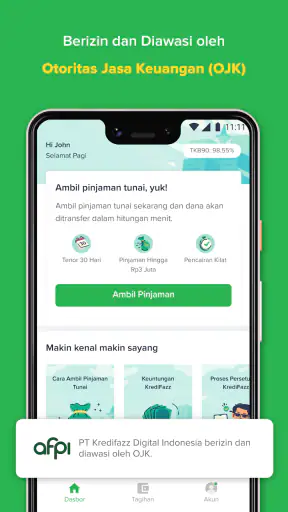
 Analisis oleh Getfullapps
Saya melihat KrediFazz - Dana Tunai Cepat sebagai aplikasi keuangan yang ditujukan untuk orang yang membutuhkan akses pengajuan pinjaman tunai melalui ponsel, bukan sebagai alat pengatur anggaran rumah tangga atau rekening bersama. Saya mencoba menilainya dari sudut pandang penggunaan sehari-hari: bagaimana aplikasi ini dipakai ketika satu keluarga berbagi perangkat, siapa yang sebaiknya memegang kendali akun, dan kapan kemudahan pengajuan justru perlu diimbangi dengan keputusan yang lebih hati-hati.
Aplikasi ini dikembangkan oleh PT Kredifazz Digital Indonesia dan tersedia gratis untuk perangkat Android. Di Google Play, jumlah pemasangannya sudah menembus lebih dari satu juta, dengan rata-rata penilaian 3,3 dari sekitar 61 ribu rating. Angka tersebut menunjukkan bahwa aplikasinya cukup dikenal, tetapi juga mengingatkan saya bahwa pengalaman pengguna tidak selalu seragam. Untuk aplikasi yang berhubungan dengan pinjaman, perbedaan pengalaman seperti ini penting dibaca bersama kebutuhan dan kemampuan bayar masing-masing orang.
Bagaimana KrediFazz masuk ke situasi rumah tangga sehari-hari
Bayangkan sebuah keluarga yang memakai satu ponsel secara bergantian. Salah satu anggota keluarga sedang membutuhkan dana untuk kebutuhan mendesak, lalu membuka aplikasi ini untuk melihat proses pengajuan. Dalam situasi seperti itu, manfaat utamanya adalah akses yang praktis dari perangkat yang sudah tersedia. Namun, ponsel bersama juga menciptakan batas yang harus dijaga: akun, dokumen, notifikasi, dan informasi keuangan tidak seharusnya dianggap sebagai urusan yang boleh dibuka siapa saja.
Saya menyarankan pemilik akun melakukan proses pengajuan secara pribadi, meskipun perangkatnya dipakai bersama. Jangan meninggalkan layar yang memuat informasi sensitif dalam keadaan terbuka, dan jangan menyerahkan ponsel kepada anggota keluarga lain ketika proses verifikasi atau pengisian data belum selesai. Ini bukan kelemahan khusus aplikasi, melainkan kebiasaan penting ketika layanan keuangan digunakan pada perangkat yang berpindah tangan.
Di sinilah saya membedakan KrediFazz dari aplikasi pencatat pengeluaran atau dompet digital. Aplikasi pencatat anggaran bisa dipakai untuk melihat pola belanja keluarga, sedangkan layanan pinjaman seperti ini berhubungan dengan keputusan utang pribadi. Karena itu, koordinasi dalam rumah tangga sebaiknya dilakukan sebelum pengajuan, bukan dengan membiarkan semua orang mengakses akun yang sama.
Contoh yang cukup realistis adalah ketika seorang pekerja lepas menerima pembayaran beberapa hari lagi, tetapi perlu menutup biaya rumah tangga hari ini. Ia mungkin melihat aplikasi ini sebagai jalan cepat untuk mengajukan dana. Menurut saya, langkah yang sehat bukan hanya memeriksa apakah pengajuan dapat dilakukan, tetapi juga menghitung sumber pembayaran, tanggal pemasukan berikutnya, dan ruang aman setelah cicilan atau kewajiban lain dibayar.
Kemudahan mengajukan pinjaman tidak sama dengan kemampuan melunasinya. Kalimat ini terdengar sederhana, tetapi mudah dilupakan ketika kebutuhan terasa mendesak. Saya akan memakai aplikasi ini hanya setelah mengetahui jumlah yang benar-benar dibutuhkan dan memastikan pinjaman tidak dipakai untuk menutup utang lain secara berulang.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Batas akun saat perangkat dipakai bersama
Hal pertama yang perlu diperhatikan adalah kepemilikan akun. Orang yang mengajukan sebaiknya menggunakan data dan nomor kontaknya sendiri, bukan akun milik pasangan, saudara, atau orang tua hanya karena ponselnya sedang tersedia. Meminjam perangkat berbeda dengan meminjam identitas. Batas ini penting agar komunikasi, kewajiban, dan keputusan finansial tetap berada pada orang yang memang mengajukan.
Saya juga tidak menyarankan menyimpan sesi akun dalam keadaan terbuka pada ponsel keluarga. Setelah selesai menggunakan aplikasi, biasakan mengunci perangkat dan menutup halaman yang berisi data pribadi. Bila ponsel sering berpindah tangan, buat kesepakatan sederhana: urusan pinjaman dilakukan pada waktu dan tempat yang tidak membuat orang lain bisa melihat layar atau membaca pemberitahuan.
Untuk rumah dengan anggota keluarga yang belum dewasa, batasnya harus lebih tegas. KrediFazz memiliki rating konten 3+, tetapi label usia tersebut bukan berarti anak boleh menggunakan layanan pinjaman. Rating konten lebih berkaitan dengan klasifikasi aplikasi di toko, bukan izin untuk membuat keputusan keuangan. Pengajuan harus tetap menjadi tanggung jawab orang dewasa yang memahami konsekuensi utang.
Dalam pengalaman saya menilai aplikasi keuangan, banyak masalah bukan berasal dari tombol pengajuan, melainkan dari cara orang menyimpan informasi setelahnya. Tangkapan layar, notifikasi, dan pesan yang muncul di layar kunci bisa terlihat oleh orang lain. Saya akan mematikan pratinjau notifikasi untuk layanan keuangan bila perangkat digunakan bersama, lalu memeriksa kembali siapa saja yang dapat membuka ponsel.
Menyiapkan pengajuan tanpa terburu-buru
Antarmuka yang sederhana biasanya membuat pengguna merasa prosesnya ringan. Justru karena itu, saya akan menyiapkan beberapa hal sebelum membuka aplikasi: tujuan pinjaman, jumlah yang dibutuhkan, pemasukan yang akan dipakai untuk membayar, serta daftar kewajiban yang sudah berjalan. Persiapan ini membantu membedakan kebutuhan nyata dari keinginan yang muncul karena proses digital terasa cepat.
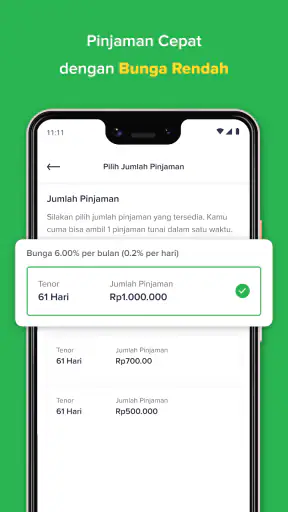
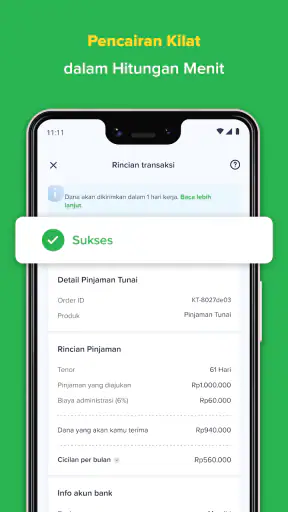
Saya juga akan membaca setiap rincian yang ditampilkan sebelum menyetujui apa pun. Perhatikan jumlah dana yang diterima, total pembayaran, jadwal jatuh tempo, dan konsekuensi jika pembayaran terlambat. Jangan hanya terpaku pada kata “bunga rendah” dalam ringkasan promosi. Yang lebih penting bagi saya adalah jumlah akhir yang benar-benar keluar dari kantong dan apakah jadwalnya cocok dengan arus kas pribadi.
Jika informasi di layar terasa membingungkan, saya akan berhenti sejenak dan mencari penjelasan melalui kanal bantuan resmi yang tersedia di aplikasi atau toko aplikasi, bukan melalui akun media sosial acak. Untuk layanan keuangan, permintaan kode rahasia, kata sandi, atau akses yang tidak berhubungan dengan proses resmi patut dicurigai. Saya tidak akan meneruskan proses hanya karena takut kehilangan kesempatan.
Versi aplikasi yang tercantum saat ini adalah 1.10.0 dan dapat digunakan pada Android 6.0 atau yang lebih baru. Dukungan sistem operasi yang cukup luas membuatnya lebih mudah dipasang pada ponsel lama, tetapi saya tetap menyarankan memperbarui sistem dan aplikasi bila pembaruan resmi tersedia. Ponsel lama yang tidak lagi memperoleh pembaruan keamanan bukan pilihan ideal untuk menyimpan data finansial.
Karena aplikasi ini gratis, pengguna mungkin mengira tidak ada biaya yang perlu dipikirkan sebelum proses dimulai. Gratis diunduh tidak berarti pinjamannya gratis. Saya akan memisahkan dua hal tersebut dengan jelas: biaya mendapatkan aplikasinya adalah satu perkara, sedangkan biaya dan kewajiban dari produk pinjaman adalah perkara lain yang harus dibaca dengan teliti.
Koordinasi dengan pasangan atau keluarga
Dalam rumah tangga, keputusan pinjaman sering berdampak pada anggaran bersama meskipun akun hanya milik satu orang. Saya menyarankan membicarakan tiga hal sebelum pengajuan: alasan meminjam, jumlah yang diperlukan, dan rencana pembayaran. Percakapan ini tidak harus panjang, tetapi harus konkret. “Nanti dibayar” terlalu samar; lebih baik menyebut pemasukan mana yang akan digunakan dan pengeluaran apa yang perlu dikurangi.
Koordinasi juga membantu mencegah pengajuan ganda. Misalnya, pasangan mengajukan dana untuk biaya perbaikan rumah tanpa mengetahui bahwa anggota keluarga lain sudah mengambil pinjaman untuk kebutuhan yang sama. Dengan mencatat kewajiban pada kalender rumah tangga atau catatan pribadi, keluarga dapat melihat tanggal pembayaran tanpa harus membuka akun satu sama lain.
Saya tidak menganggap berbagi kata sandi sebagai bentuk transparansi yang sehat. Transparansi bisa dilakukan dengan menyampaikan jumlah dan jadwal pembayaran secara sukarela, sementara akses akun tetap dibatasi kepada pemiliknya. Cara ini menjaga privasi sekaligus membuat pasangan tidak terkejut ketika ada kewajiban yang memengaruhi anggaran bersama.
Untuk kebutuhan bersama, seperti biaya sekolah atau perbaikan kendaraan keluarga, orang yang mengajukan sebaiknya memastikan sejak awal siapa yang bertanggung jawab membayar. Jangan mengandalkan asumsi bahwa semua anggota keluarga otomatis akan membantu. Bila pembayaran bergantung pada kontribusi beberapa orang, risiko keterlambatan meningkat ketika salah satu orang mengalami perubahan pemasukan.
Di sisi lain, aplikasi ini bukan pengganti percakapan finansial. Ia dapat membantu seseorang mengajukan dana dari ponsel, tetapi tidak dapat mengambil keputusan rumah tangga untuk pengguna. Saya justru melihat nilai terbesar dari penggunaan yang disiplin: aplikasi dipakai sebagai sarana administratif, sedangkan keputusan tetap dibuat setelah mempertimbangkan seluruh anggaran.
Usia, kepercayaan, dan tanggung jawab pribadi
Label usia 3+ dapat membuat aplikasi terlihat cocok untuk semua anggota keluarga, tetapi saya tidak akan menafsirkan rating itu sebagai rekomendasi penggunaan oleh anak. Pinjaman tunai adalah keputusan orang dewasa. Anak atau remaja sebaiknya tidak diminta mengisi data, memegang kode verifikasi, atau menjadi perantara pengajuan untuk orang lain.
Dalam keluarga, kepercayaan juga perlu dibatasi dengan aturan yang jelas. Jangan meminta anggota keluarga mengirimkan kode verifikasi hanya karena mereka sedang memegang ponsel. Jangan pula meminta seseorang mengajukan pinjaman atas namanya untuk kebutuhan orang lain tanpa memahami seluruh kewajibannya. Nama yang tercantum pada pengajuan tetap membawa tanggung jawab kepada pemilik identitas tersebut.
Saya akan lebih berhati-hati bila ada anggota keluarga lanjut usia yang kurang terbiasa dengan aplikasi keuangan. Membantu membaca tampilan boleh dilakukan, tetapi keputusan akhir dan persetujuan harus benar-benar dipahami oleh pemilik akun. Bantuan yang baik berarti menjelaskan, bukan menekan atau mengambil alih.
Kepercayaan juga berlaku pada lingkungan di luar keluarga. Bila seseorang menawarkan “bantuan mempercepat” pengajuan dengan meminta data pribadi, saya akan menolaknya. Proses digital yang cepat tidak perlu dibantu oleh pihak tidak dikenal. Pengguna sebaiknya mengandalkan aplikasi resmi dan memeriksa ulang setiap permintaan data sebelum memberikannya.
Dengan lebih dari 41 ribu ulasan, aplikasi ini jelas telah dipakai oleh banyak orang dan memiliki jejak penggunaan yang cukup besar. Namun, jumlah ulasan tidak menjamin hasil yang sama untuk setiap pemohon. Keputusan pinjaman tetap dipengaruhi situasi pribadi, kelengkapan data, dan kemampuan membayar. Saya tidak akan menjadikan pengalaman pengguna lain sebagai jaminan bahwa pengajuan saya akan berjalan dengan cara yang sama.
Kapan aplikasi ini terasa tepat, dan kapan sebaiknya dilewati
KrediFazz paling masuk akal bagi pengguna Android yang membutuhkan jalur pengajuan pinjaman tunai melalui ponsel dan sudah memiliki rencana pembayaran yang realistis. Aplikasi ini juga cocok bagi orang yang lebih nyaman mengurus kebutuhan finansial secara digital daripada datang langsung ke tempat layanan. Statusnya sebagai aplikasi gratis membuat tahap awal lebih mudah diakses, terutama bagi pengguna yang ingin memeriksa pilihan dari perangkat sendiri.
Saya akan melewatinya bila kebutuhan dana belum jelas, pemasukan tidak menentu tanpa cadangan, atau pinjaman baru dipakai untuk membayar pinjaman lama. Saya juga tidak akan merekomendasikannya kepada orang yang belum memahami total kewajiban dan tanggal pembayaran. Dalam kondisi seperti itu, berbicara dengan keluarga, menunda pembelian, atau mencari bantuan keuangan yang tidak menambah utang bisa menjadi pilihan yang lebih aman.
Dibandingkan pinjaman dari bank, aplikasi seperti ini terasa lebih praktis karena proses awalnya dilakukan lewat ponsel. Namun, bank atau koperasi mungkin lebih sesuai bagi orang yang membutuhkan hubungan layanan jangka panjang, penjelasan langsung, atau produk dengan struktur berbeda. Dibandingkan meminjam dari keluarga, aplikasi menawarkan proses yang lebih formal, tetapi tidak memiliki kelonggaran emosional yang kadang tersedia dalam keluarga.
Dibandingkan dompet digital, fokusnya juga berbeda. Dompet digital unggul untuk pembayaran dan transaksi harian, sedangkan KrediFazz diarahkan pada kebutuhan dana tunai. Saya tidak akan memilih layanan pinjaman hanya karena sudah terbiasa memakai aplikasi pembayaran. Keduanya mempunyai fungsi dan risiko yang berbeda.
Pengalaman penggunaan dan titik yang perlu diperhatikan
Hal yang saya sukai adalah gagasan bahwa pengguna dapat memulai proses dari perangkat yang sudah dimiliki, tanpa harus membawa dokumen ke lokasi fisik. Ini berguna ketika seseorang sedang berada di rumah dan perlu menata informasi keuangannya dengan cepat. Namun, rasa praktis itu bisa menjadi jebakan jika pengguna menganggap kecepatan proses sebagai alasan untuk melewati pembacaan syarat.
Penilaian rata-rata 3,3 memberi saya kesan bahwa aplikasi ini bukan produk yang sebaiknya dipakai dengan harapan tanpa cela. Sebelum mengandalkannya untuk kebutuhan yang sangat mendesak, saya akan memastikan aplikasi dapat dibuka dengan baik pada perangkat saya, data kontak dapat digunakan, dan saya memahami tahapan yang muncul. Saya juga akan menyimpan catatan pribadi mengenai pengajuan dan pembayaran, bukan hanya mengandalkan ingatan.
Catatan tersebut tidak perlu berisi data sensitif secara lengkap. Cukup tulis tujuan pinjaman, jumlah kewajiban, tanggal penting, dan sumber dana untuk pembayaran. Hindari menyimpan kode rahasia atau salinan identitas di tempat yang mudah dibaca anggota keluarga lain. Ini adalah salah satu kebiasaan kecil yang menurut saya lebih berguna daripada sekadar mengunduh aplikasi lalu langsung mengajukan.
Jika perangkat dipakai bergantian, lakukan proses ketika koneksi dan baterai cukup stabil agar pengguna tidak terpaksa mengulang langkah dalam keadaan panik. Setelah selesai, periksa kembali apakah ada dokumen atau halaman yang tertinggal di galeri, folder unduhan, atau riwayat berbagi. Saya tidak menganggap langkah ini sebagai fitur aplikasi, melainkan disiplin penggunaan yang penting untuk layanan keuangan.
Pengguna juga perlu membedakan notifikasi informatif dari keputusan yang mengikat. Pesan masuk bukan berarti dana sudah aman digunakan, dan tampilan pengajuan bukan berarti kewajiban sudah selesai. Saya akan membaca status secara menyeluruh sebelum membuat rencana belanja berdasarkan dana yang diharapkan.
Penilaian saya untuk penggunaan di rumah
Setelah menempatkan aplikasi ini dalam konteks rumah tangga, saya melihat KrediFazz sebagai alat yang bisa membantu, tetapi tidak cocok diperlakukan seperti aplikasi biasa. Ia dapat memudahkan akses pengajuan pinjaman tunai bagi pengguna Android, namun manfaatnya sangat bergantung pada kebiasaan pengguna dalam menjaga akun, membaca rincian, dan menyusun pembayaran.
Untuk keluarga yang berbagi perangkat, aturan terbaik adalah sederhana: satu akun untuk satu pemilik, proses dilakukan secara pribadi, dan dampak cicilan dibicarakan sebelum pengajuan. Anak-anak tidak perlu dilibatkan dalam proses. Pasangan boleh diajak berdiskusi, tetapi kata sandi dan kode verifikasi tetap tidak semestinya dibagikan.
Saya tidak akan memilih aplikasi ini hanya karena slogan cepat atau mudah. Saya akan mempertimbangkannya ketika kebutuhan memang jelas, jumlahnya terukur, dan pemasukan untuk membayar sudah masuk akal. Sebaliknya, bila pengajuan dilakukan karena tekanan sesaat atau untuk menutup lubang anggaran yang terus berulang, saya akan mencari jalan lain terlebih dahulu.
Secara keseluruhan, KrediFazz dapat menjadi pilihan praktis bagi orang dewasa yang ingin mengurus pengajuan dana melalui ponsel, terutama jika mereka bersedia memeriksa setiap rincian dengan teliti. Tetapi rating 3,3 juga membuat saya tetap realistis: ini bukan alasan untuk mengabaikan pengalaman pengguna lain, dan bukan jaminan bahwa layanan akan selalu sesuai harapan. Rekomendasi saya bersifat bersyarat: gunakan hanya dengan batas akun yang jelas, rencana pembayaran yang tertulis, dan persetujuan penuh dari orang yang memikul kewajibannya.
Kelebihan
- Pengajuan pinjaman dapat dilakukan langsung dari ponsel.
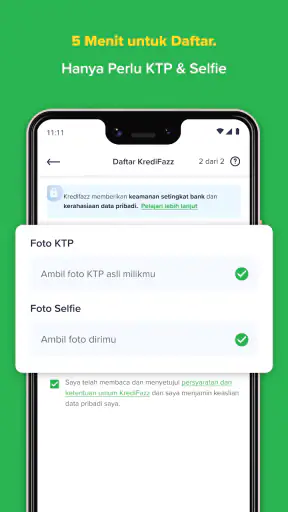
- Proses pendaftaran relatif praktis dengan verifikasi identitas digital.
- Tersedia informasi cicilan sebelum pengguna mengajukan pinjaman.
- Cocok untuk kebutuhan dana darurat dalam nominal tertentu.
- Aplikasi membantu memantau status pengajuan dan pembayaran.
Kekurangan
- Persetujuan pinjaman tidak selalu diberikan kepada semua pengguna.
- Bunga dan biaya layanan dapat membuat total pembayaran meningkat.
- Keterlambatan pembayaran berpotensi menimbulkan denda tambahan.
- Pengguna perlu memberikan data pribadi untuk proses verifikasi.
- Tenor dan limit pinjaman bisa berbeda sesuai penilaian kredit.
FAQ untuk KrediFazz - Dana Tunai Cepat
Apa itu KrediFazz - Dana Tunai Cepat dan bagaimana cara kerjanya?
KrediFazz - Dana Tunai Cepat adalah aplikasi layanan pinjaman digital yang memungkinkan pengguna mengajukan dana melalui ponsel. Setelah membuat akun, pengguna biasanya diminta mengisi data pribadi, mengunggah dokumen identitas, serta melengkapi informasi pendukung. Pengajuan kemudian diproses sesuai penilaian kelayakan kredit. Sebelum menyetujui, baca dengan teliti jumlah pencairan, tenor, biaya, bunga, dan total pembayaran.
Apa saja syarat yang perlu disiapkan untuk mengajukan pinjaman di KrediFazz?
Persyaratan dapat berbeda berdasarkan kebijakan dan hasil verifikasi aplikasi, tetapi umumnya pengguna harus memenuhi batas usia dan domisili yang ditentukan, memiliki kartu identitas yang masih berlaku, nomor ponsel aktif, serta rekening bank atau metode pencairan yang sesuai. Pastikan data yang dimasukkan benar dan konsisten. Aplikasi juga dapat meminta akses atau dokumen tambahan untuk keperluan verifikasi.
Berapa lama proses pengajuan dan pencairan dana KrediFazz?
Waktu persetujuan dan pencairan tidak selalu sama untuk setiap pengguna. Prosesnya dipengaruhi oleh kelengkapan dokumen, keakuratan data, hasil pemeriksaan identitas, penilaian kredit, serta kondisi sistem dan bank penerima. Dalam beberapa kasus proses dapat berlangsung cepat, tetapi tidak ada jaminan pencairan instan. Periksa status pengajuan secara berkala dan pastikan rekening penerima aktif.
Berapa biaya, bunga, dan kewajiban pembayaran yang harus diperhatikan?
Sebelum mengajukan pinjaman, periksa seluruh rincian biaya yang ditampilkan dalam aplikasi, termasuk bunga atau imbal hasil, biaya layanan, biaya administrasi, denda keterlambatan, dan kemungkinan biaya lainnya. Jangan hanya melihat nominal dana yang diterima. Bandingkan dengan total pembayaran dan jadwal jatuh tempo. Ajukan hanya jika cicilan sesuai kemampuan agar tidak menimbulkan beban keuangan tambahan.
Apakah KrediFazz aman digunakan dan bagaimana melindungi data pribadi?
Gunakan aplikasi hanya dari sumber resmi dan pastikan nama pengembang serta informasi layanannya sesuai. Baca kebijakan privasi untuk memahami cara data dikumpulkan, digunakan, dan disimpan. Jangan pernah membagikan OTP, PIN, kata sandi, atau kode verifikasi kepada pihak lain. Periksa izin aplikasi secara berkala dan waspadai pesan yang mengatasnamakan layanan resmi, terutama yang meminta pembayaran ke rekening pribadi.

KrediFazz - Dana Tunai Cepat
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui support@kredifazz.id, kunjungi https://kredifazz.id/, atau baca https://kredifazz.id/privacy.html mereka.










